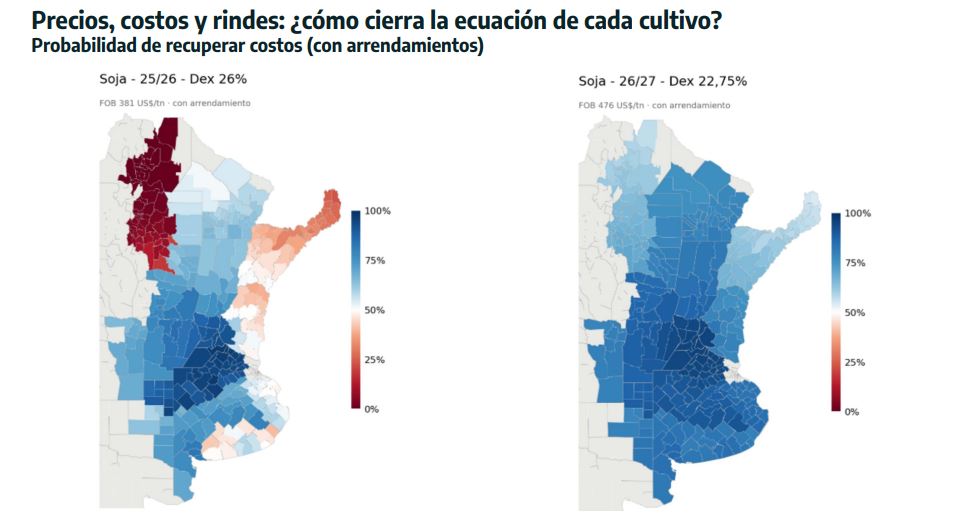
Cambio de tendencia: El mapa de márgenes proyectados de la soja 2026/27 ahora es completamente “azul”
El comienzo de la campaña de soja 2026/27 tiene una particularidad que hacía tiempo que no se presentaba: los márgenes proyectados del cultivo son favorables en todas las regiones productivas....
El comienzo de la campaña de soja 2026/27 tiene una particularidad que hacía tiempo que no se presentaba: los márgenes proyectados del cultivo son favorables en todas las regiones productivas.
Así lo mostró un estudio realizado por la Bolsa de Cereales de Buenos –presentado este lunes durante el lanzamiento de la Cosecha Gruesa 2026/27 en la sede porteña de la entidad–, el cual considera los precios futuros actuales del ciclo 2026/27 y el costo de arrendamiento o costo de oportunidad de la tierra.
Un año atrás, gran parte del NEA y del NOA, e incluso también el norte de Entre Ríos, contaban con márgenes proyectados de soja de primera nulos a negativos. Pero este año el escenario cambió.
El principal factor detrás de ese cambio es la notable recuperación del valor internacional de la soja, el cual se sostiene tanto en la firmeza de la harina de soja como del aceite de soja (este último impulsado por la producción de biodiésel).
El segundo factor es la reducción de los derechos de exportación prevista para mayo de 2027 (fecha de cosecha de la soja de primera), que tendría para entonces una alícuota del 22,8% versus un 24,0% en la actualidad.
De todas maneras, el verdadero impacto de la reducción programada de retenciones vendría recién en mayo de 2028, cuando la alícuota caería al 18,5%, aunque la concreción de eso dependerá del resultado de las elecciones presidenciales del año que viene.
La situación del maíz 2026/27 –por el mismo motivo: la recuperación de los precios de venta proyectados– también mejoró de manera notable en el último año, aunque el norte argentino sigue quedando relegado si se considera que el cereal es comercializado con destino a Rosario (si se consume in situ es otra historia).
En el caso del maíz, el impacto del cronograma de reducción de derechos de exportación es mucho más limitado porque la alícuota es mucho más baja que en el caso de la soja.
Pero es el cereal es el producto más afectado por el aumento del valor del combustible, ya que la relación maíz/gasoil muestran un desmejora enorme en el último año, que más que duplica a la experimentada por las oleaginosas.