Según un informe del Grupo Cencerro, la rentabilidad del agro está en la gestión: “Rindes históricos, pero márgenes condicionados por precios y costos”
Para el grupo Cencerro, la rentabilidad del agro está en la gestión. La consultora, que dice acompañar a más de 250 empresas agropecuarias y haber alcanzado la gestión de más de 850.000 hect?...
Para el grupo Cencerro, la rentabilidad del agro está en la gestión. La consultora, que dice acompañar a más de 250 empresas agropecuarias y haber alcanzado la gestión de más de 850.000 hectáreas, publicó su Informe de Rentabilidad de la campaña 2025/26, con datos tomados de abril de 2025 a julio de 2026 en las empresas donde hizo control de gestión.
El documento describe un ciclo de producción récord en agricultura, precios extraordinarios en hacienda y un tambo que produce más pero gana menos, y concluye que el productor que maneja sus números es el que tiene más chances de salir adelante.
Esa es la tesis que atraviesa el informe. “La diferencia entre la viabilidad económica y el estancamiento de una empresa familiar se resume en la precisión del control de gestión que la empresa ejecute regularmente”, escribe Ezequiel Cruz, director comercial de Grupo Cencerro.
Para Cruz, la campaña, “marcada de comienzo a fin por los buenos precios ganaderos, los chatos valores de los granos al inicio, y los excelentes precios de los commodities al final”, demuestra “una vez más que quien tiene control sobre sus números es realmente quien tiene la posibilidad de prosperar en este negocio”.
Por su parte, Juan Ballester, director operativo, va en la misma línea cuando afirma que “las reglas de juego cambiaron y la gestión se vuelve clave para transformar información en decisiones alineadas con el rumbo de cada empresa”, y sostiene que es “potestad y responsabilidad de cada empresa y familia agropecuaria” entender el día a día de sus negocios y “conocer su metro cuadrado”.
En lo agrícola, el informe señala que la campaña 25/26 “cerró con marcas históricas”, con 37,8 millones de hectáreas sembradas y 163,3 millones de toneladas producidas, impulsadas por el maíz y la recuperación del trigo. La soja promedió 32,3 quintales por hectárea a nivel nacional, el segundo mejor registro histórico para el cultivo, y en la zona núcleo el maíz ganó terreno frente a la soja y el sorgo, con la chicharrita ya fuera del centro de la escena.
Sin embargo, el texto aclara que “fue un año que presentó mejores rindes que precios” y que, aunque hacia el cierre de la comercialización el girasol, el maíz y la soja mostraron una leve recuperación, los márgenes “se vieron acorralados por costos operativos y de insumos en niveles altos”.
El trigo ilustra esa tensión. Obtuvo rendimientos “muy por encima de lo esperado en casi todas las subregiones”, pero los esquemas de fertilización, ajustados a las expectativas iniciales, no alcanzaron para un rinde inesperado y derivaron en “granos con un menor contenido de proteína”. En el plano internacional, el informe marca como factor determinante la escalada de tensión entre Estados Unidos e Irán, que repercutió en los costos globales “disparando los precios de los fertilizantes nitrogenados y fosfatados muy por encima de sus promedios históricos”.
Cencerro advierte que es un frente crítico para la 26/27, donde los desafíos pasan por “presupuestar con extrema sintonía fina, optimizar el uso de insumos encarecidos y mantener una cobertura de precios en un escenario global volátil”. Para la consultora, la diversificación funcionó como “una verdadera red de contención”, ya que permitió que “la solidez de un grano compensara los márgenes más ajustados de otro”.
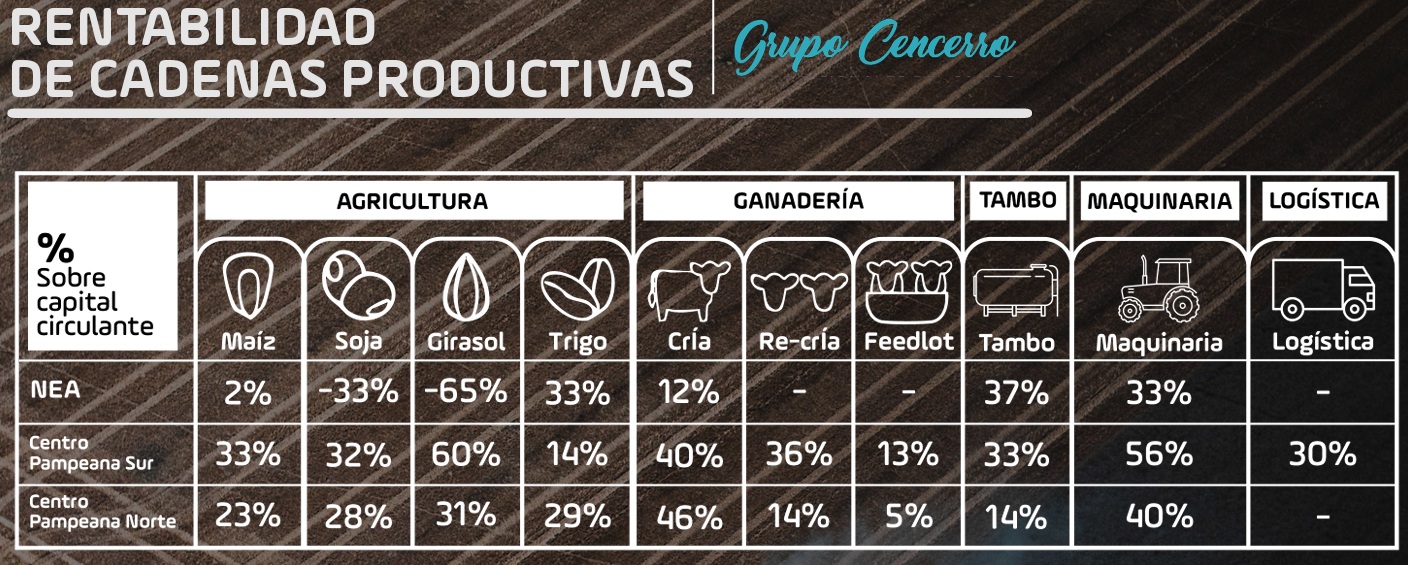
El cuadro de rentabilidad sobre capital circulante por región, que no recibe comentario en el texto, muestra diferencias marcadas. En el NEA (Chaco, Entre Ríos, Misiones, Corrientes y Formosa), la soja dio -33% y el girasol -65%, mientras que en Centro Pampeana Sur el girasol arrojó 60% y la soja 32%. El NEA, en cambio, marcó 37% en tambo y 33% en trigo y en maquinaria.
La ganadería es la que mejor la pasó. El informe habla de una campaña con “márgenes extraordinarios sustentados por precios récord en casi todas las categorías de hacienda”, que responde a “la escasez generalizada de oferta”. El rodeo nacional se ubica en torno a los 49,4 millones de cabezas, según los registros de la última campaña de vacunación contra la fiebre aftosa, el nivel más bajo desde fines de 2010. “Menos cabezas, más precio”, resume el texto.
Dentro de la cadena, la cría es “el negocio más rentable”: medidos en margen bruto por hectárea y descontado el costo de oportunidad de la tierra, sus márgenes crecieron entre 30% y 50% entre la 24/25 y la 25/26. Le sigue la recría, beneficiada por la valorización del kilo producido a pasto, y en último lugar el corral, donde los costos del ternero de reposición y los insumos “comprimieron al negocio intensivo” y obligaron a terminar novillos cerca de los 500 kilos para diluir esos costos.
En el frente externo, entre enero y julio se despacharon 411.705 toneladas de carne bovina por US$ 2.202 millones, a un promedio de US$ 5.349 por tonelada. Estados Unidos mostró un salto interanual superior al 150% en volumen, mientras China, el principal comprador, aplicó salvaguardias.
La otra cara es el mercado interno, donde el consumo cayó en mayo de 2026 a 47,5 kilos per cápita anualizados, el nivel más bajo para ese mes en las últimas dos décadas. De cara al futuro, el informe señala que el sector enfrenta una restricción estructural, “la ausencia de financiamiento a tasas de interés razonables”, que impide concretar inversiones postergadas en infraestructura, pasturas, genética y tecnología.
El panorama del tambo es el opuesto. Tras un excelente ciclo 24/25, la campaña 25/26 mostró precios en dólares por litro “prácticamente estables o con leves tendencias a la baja”. La producción de 2025 cerró en 11.617 millones de litros, un 9,7% más que en 2024 y la más alta de la última década, y en el primer cuatrimestre de 2026 el complejo exportó 130.000 toneladas, el mayor volumen para ese período en 14 años.
Pero el aumento de los costos fijos medidos en dólares golpeó los márgenes, y según datos de gestión de empresas clientes el resultado global anual cayó entre 30% y 40% frente a la campaña anterior. “Producir más dejó de ser suficiente”, sintetiza el informe, que sostiene que ahora pesan el control de costos, la optimización de recursos y la gestión del flujo de fondos. Como señales de alerta, menciona que la irregularidad en las carteras crediticias aumentó por cuarto trimestre consecutivo, con impacto crítico en las cuencas de Córdoba y Santa Fe, y que un estrato de grandes tambos explica cerca del 30% de la producción nacional, en detrimento de los establecimientos chicos y medianos.
Cencerro cierra con una lectura positiva del saldo general de la campaña y se propone sumar 70 nuevos clientes este año. “La gestión es la mejor aliada para garantizar que el esfuerzo de cada campaña se traduzca en verdadero crecimiento”, sostiene Cruz, quien además remarca que la gestión “no es únicamente para empresas grandes”.